烘焙工坊常被归类为行政事务的基础设施问题
| Cropster
La Cabra 在奥胡斯每周烘焙约 2.5 吨咖啡,保持 10 天的保质期,且大多数周都会发布一款新咖啡。订单在周一和周三截止,次日发货。这其中没有任何余地。周一早晨的规划错误到周二就无法挽回,而错过窗口期的咖啡将无法售出。
大多数成长中的烘焙工坊都在某种程度上面临这种压力,通常在压力到来时并未察觉。这种情况往往在产能达到 70% 左右时显现。在此界限之下,非正式系统尚可运作,因为一周内有足够的余地来吸收这些问题。遗漏的数据会被发现,错误的计数会在产生影响前得到纠正。负责统筹的人有时间处理好一切。
超过 70% 后,那种余地就消失了。同样的系统现在成了核心负担,同样的微小错误在被发现前就已经传到了生产车间。曾经为了方便而使用的电子表格,现在成了关键数据的唯一存放处。了解所有环节如何连接的人,现在成了业务无法绕开的依赖项。
这之所以难以修复,是因为表面上没有任何故障,也没有人粗心大意。只是数据本应更好,却找不到明显的切入点。
关键的区别不在于工作做得有多细致,而在于数据是否会自动流转。当一锅烘焙被记录、一次计数被执行或一个订单被下达时,这些信息几乎立即在其他地方被需要:由规划下周的人、购买下季产品的人、回复客户的人使用。信息要么通过系统连接到达那里,要么由人手动搬运。
第二种情况通常被归类为行政事务,而这正是它永远无法得到解决的原因。行政是一个你选择吸收的类别,而基础设施是一个你决定投入的类别。
有些运营方能看到成本,因为他们将其量化了。伦敦的 Grind、奥斯陆的 Solberg & Hansen、罗马尼亚的 Meron、丹麦的 La Cabra 和阿姆斯特丹的 Dak 都在衡量大多数烘焙厂不衡量的指标。这些测量结果并不是为了说明这些企业有多卓越,而是展示了当有人进行统计时,一项工作的实际成本是多少。
以下是资金流失的五个地方。
1. 系统之外的预测
每一家在需求产生前购买生豆的烘焙厂都在进行一场博弈。博弈的规模由一个数字决定,而值得思考的是这个数字是如何构成的。
在 Grind,Howard Gill 管理着 393 吨合同生豆,涵盖 10 到 16 种咖啡,其中大部分仍在产地或运输途中。为了决定何时提取下一个集装箱,他提取了 6 周的生产数据,并推导出意式拼配豆的每周用量。
他对于数据来源的立场非常坚定:财务系统根据销售收入推导生产情况,而他认为烘焙记录是两者中更可靠的一个,因为它始于机器的实际产出,而不是发票金额。
Meron 除了批发业务外,还供应自己的咖啡馆网络,它从消耗量的角度切入。团队按类别追踪用量(奶咖对比浓缩对比手冲),并将当前周期与去年同期进行比较。这种对比让采购团队在购买季节开始前就知道哪些类别正在变动,而且这些数据来自首席执行官和财务团队已经在使用的相同报告。
Solberg & Hansen 以同样的原则回答了不同的问题。他们拥有一个包含 7,300 多个样品的数据库,因此对于来自特定产地和生产商的批次的决策,可以根据同类咖啡在自家烘焙厂的表现进行核对,而不仅仅是根据那天早晨杯测桌上的表现。
这些方法都不需要采购员凭记忆行事。在每种情况下,信息都是由业务中其他岗位的员工在执行不同任务时生成的,并在没有人刻意发送的情况下到达了采购决策环节。
另一种选择从外部看几乎完全相同:上一季的销量,加上增长假设,再加上供应商的建议。其中的差异从不显山露水,它表现为你的承诺量与实际需求量之间永久的差距。提前 3 周到达并已付款的集装箱;用光了只能按现货价格补足的批次;根据去年而非下季度实际需求曲线确定的合同规模。
这些都不会被记录为错误。它们被视为经营成本,而这正是它们从未被审视的原因。
2. 库存不在系统显示的位置
早在有人承认之前,系统中的数据就已经不再被信任了。
这是逐渐发生的。计数是一周前的;运输中的生豆、外部仓库的生豆以及预留的生豆都在系统之外。有人仍然根据这个数字进行规划,然后另一个人因为需要确认而进行实地检查,一旦有人开始检查,系统就变成了一个参考建议。生产根据一个数字规划,采购根据另一个数字规划,直到产生后果才有人注意到。一个批次被重复分配;拼配成分在周中短缺;对账显示规划数据已经错了 3 周。
成本不在于差异本身,而在于在发现差异之前的间隔期内所做的每一个决定。
阻止这种偏差的不是警惕性,而是计数和计划是否查看的是同一条记录。Meron 追踪约 18 吨、涵盖 90 到 100 个批次(包括已发布和未发布的)的咖啡,烘焙团队不需要进行实地核实。每一批到货都在落地当天记录,该条目就是生产规划、采购审查和财务报告所依据的同一条目。没有第二个版本需要对账。
丹麦烘焙厂 La Cabra 通过合规义务达到了同样的效果。他们的有机认证要求记录咖啡在烘焙、包装和运输过程中的流转,并由外部人员每月审查。记录必须经得起检查,这意味着它不能在事后重建。
3. 计划与交接
订单不会以批次的形式到达。必须有人将前者转化为后者,而在大多数烘焙厂中,那个人是根据距离近便而非流程设计选出的。
这就是成本高昂的原因。当交接没有负责人时,执行方式会因在场人员和忙碌程度而异。没有可以改进的版本,因为根本没有标准版本。错误在下游浮现,此时原因已不可追溯,而解决方法总是千篇一律:下次有人更仔细地检查,这种情况会持续到下一个忙碌周。
这项成本中可见的一半是 规划时间。La Cabra 的烘焙厂经理 Ditte Laursen 指出,在电子表格中制定每周计划与根据实时订单数据自动生成计划之间的差异,大约是每周一个工作日。在每周 5 天的工作制中,这占用了经理 20% 的时间,而这些时间本可以用于烘焙曲线档案、杯测或批发账户。它被浪费在将数据从录入处搬运到需求处。La Cabra 在过去几年中业务量翻了一番,但没有增加规划负担,这才是值得注意的地方。如果是电子表格,负担也会随之翻倍。
在 Dak,订单平台和生产系统对已承诺订单的看法并不一致。包装和发货团队并没有把这个缺口留给任何注意到它的人,而是自行核对两者并设定每日烘焙计划,因此生产是由负责出库承诺的人员指导的,而不是由烘焙师根据订单列表倒推。他们每天运行 70 个批次,每周 7 天,没有空闲时间去纠正后期的超卖错误。
两者都没有消除交接。两者都将其缩小到了一个明确的点,有指定的负责人和固定的方法,这就是当两个系统无法对话,而你仍需要该环节表现可预测时所采取的做法。
行业基准显示,手动数据录入错误率约为 5%,发现并修复每个错误的平均成本为 $53。单看这些数字并不惊人。但如果应用到一家每周 7 天发货的企业中的每一个订单、每一次库存变动和每一个标签上,它们就会复合成为一项永久性的运营税。
随着规模扩大,还有第二个影响更为重要。当规划是手动进行时,它是只有一两个能胜任的专门工作。当它不是手动时,生产中的任何人都可以接手。这就是一个可以休假一周的烘焙厂与一个不能休假的烘焙厂之间的区别。
4. 依赖于值班人员的一致性
这是一个被归类为质量问题,因此从未进入财务讨论的流失点。但它应该进入。
Solberg & Hansen 每周生产 17 到 25 吨咖啡,每年烘焙 10,300 锅,并在每天下午 3 点对当天生产的每一批次进行杯测。他们的生产和物流经理 Simo Kristidhi 追踪同时达到每个既定目标的烘焙百分比。最近一周的数据为 89.2%,总体上有 92% 的单项目标达成。
Grind 在两班倒(上午 7 点至下午 3 点,下午 1 点至晚上 9 点)运行的七台烘焙机上,将结束温度的公差控制在 0.25 度以内,总烘焙时间控制在 10 秒以内。生产杯测每周进行两次,涵盖前一天的每一批次。Meron 报告称,在每天运行 23 个批次的情况下,95% 的每日批次达到了所有目标。
Dak 在没有核心数据的情况下展示了同样的原则。在每天 70 个批次的情况下,冗长的质量表格会阻碍车间运作,因此检查被简化为一个关于失重率的自动阈值。符合要求的批次进入包装环节。不符合要求的批次被搁置、测量并杯测,结果会立即传达给业务的其他部门。他们根本不追踪目标百分比,因为他们的产品线每周都在变化,这个数字意义不大。但阈值仍然发挥着作用。
在每种情况下,目标与结果都处于同一位置。烘焙师、质量主管以及处理该账户的人员可以同时看到未达标的批次,而不是在有人注意到并传递信息之后。技能仍然属于烘焙师。改变的是,一致性不再取决于由哪位烘焙师操作。
如果没有这一点,你只有在批发客户提到咖啡味道变了时,才会发现一致性出现了下滑。这通常发生在问题开始两周后,也是在他们开始尝试竞争对手样品前的一次谈话。
计算一下其中的差价。一个被拒收的批次意味着生豆、人工、包装和机器时间的损失。而一个悄然流失的批发客户则是年度收入的损失。这两者都不会出现在名为“质量控制”的会计科目中。
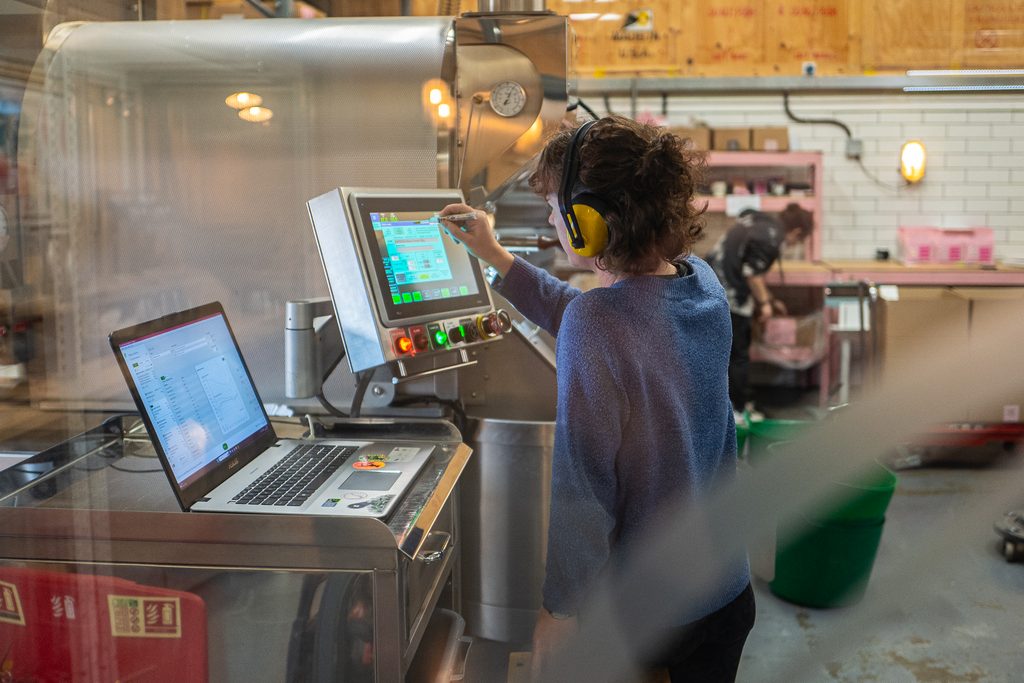
5. 无人重新计算的批次成本
烘焙厂收取的每一个价格都基于生产一公斤烘焙咖啡的成本数据。这个数字通常在早期设定一次,然后在生豆价格波动、产量漂移和产品组合变化的过程中悄然老化。
问题在于这个数字从何而来。大多数业务系统根据销售收入推导生产情况,从发票金额倒推估算烘焙量。Howard Gill 对此立场坚定:他认为烘焙记录是两者中更可靠的一个,因为它始于机器的实际产出。当两者不一致时,一个是计算出来的,另一个是测量出来的,在定价前了解哪个是哪个是非常值得的。
Dak 在发生点进行测量。决定批次是否通过质量控制的失重率阈值,与决定每公斤生豆产出多少烘焙咖啡的数字是同一个。在车间进行的一次测量,同时回答了质量问题和成本问题。
Meron 在另一端闭环。生产数据以分类报告的形式提交给财务团队和首席执行官,这意味着定价人员查看的是烘焙厂的实际产量,而不是会计系统推断的数据。
如果没有这一点,错误会向特定方向复合。产量假设停留在机器刚买来时设定的数字。生豆成本停留在上一季的合同价格。拼配豆的定价基于每个都有细微变动的成分成本。在任何单张发票上,这些错误都不足以引起注意,而这恰恰是问题所在:比你想象的低两个百分点的利润率,看起来和正常的利润率一模一样。
这 5 点的共同之处
每个烘焙厂都至少有一个点需要人工将信息从一个地方搬运到另一个地方。这并不是经营不善的标志。这是当数据在一个系统中,而需要该数据的决策在另一个系统中时,能干的经营者所建立的模式。
上述运营模式的共同点在于,他们知道这些点在哪里。Grind 知道哪些决策依赖于推导的生产数据,以及当两个系统不一致时该信任哪条记录。La Cabra 知道哪些订单是手动录入的以及原因。Dak 准确地知道哪些平台必须进行核对以及由谁负责。Solberg & Hansen 能说出其运营中仍在系统之外运行的部分,并正在着手解决。
这就是全部区别。不在于没有交接,而在于知道交接在哪里、成本是多少以及谁负责。
Cropster 的研究显示,对于一家成长中的烘焙厂,手动数据搬运的成本为每周 8.2 小时,错误率为 5%,发现并修复每个错误的平均成本为 $53。这些数字低估了总额,因为它们只计算了转录过程。它们没有计算在有人汇总数据时延迟的决策、传输过程中引入的错误、人员休假时停滞的工作,或者由只有一个人能运行的流程所造成的增长天花板。
由此改变的问题
请注意,这五项中很少有标价的。
本文中只有一个数字可以直接转化为金钱,它属于 La Cabra:每周回收一个工作日,即经理 20% 的时间。其他四个流失点没有公布的成本,因为几乎没有人去衡量它们。烘焙工坊没有,他们的供应商没有,撰写相关文章的行业也没有。
这种缺失本身就是论据,而不是漏洞。未经衡量的成本默认会被归类,而默认项就是行政。行政成本是被管理的。你吸收它们,你委派它们,你接受它们作为增长的代价。基础设施成本是被决定的。你会比较维持现状的成本与修复的成本,并根据一个具体的数字做出决策。
大多数产能达到 70% 的烘焙工坊从未进行过这种比较,因为损失从未被归入能促使这种比较的标题下。它们分散在五个不同的地方,每一个都小到可以忍受,而且没有明确的负责人。
因此,有用的练习不是寻找解决方案。而是为你自己的运营在这五项上各标出一个数字,看看写在一起的总额是多少。这不是为了证明某个决定是正确的,而是因为你无法对一个从未量化的成本做出决定。大多数烘焙工坊多年来一直在承担这项成本,却从未主动选择过。
更多关于烘焙厂经营的资讯,直接发送至您的收件箱。订阅 Cropster 时事通讯。